

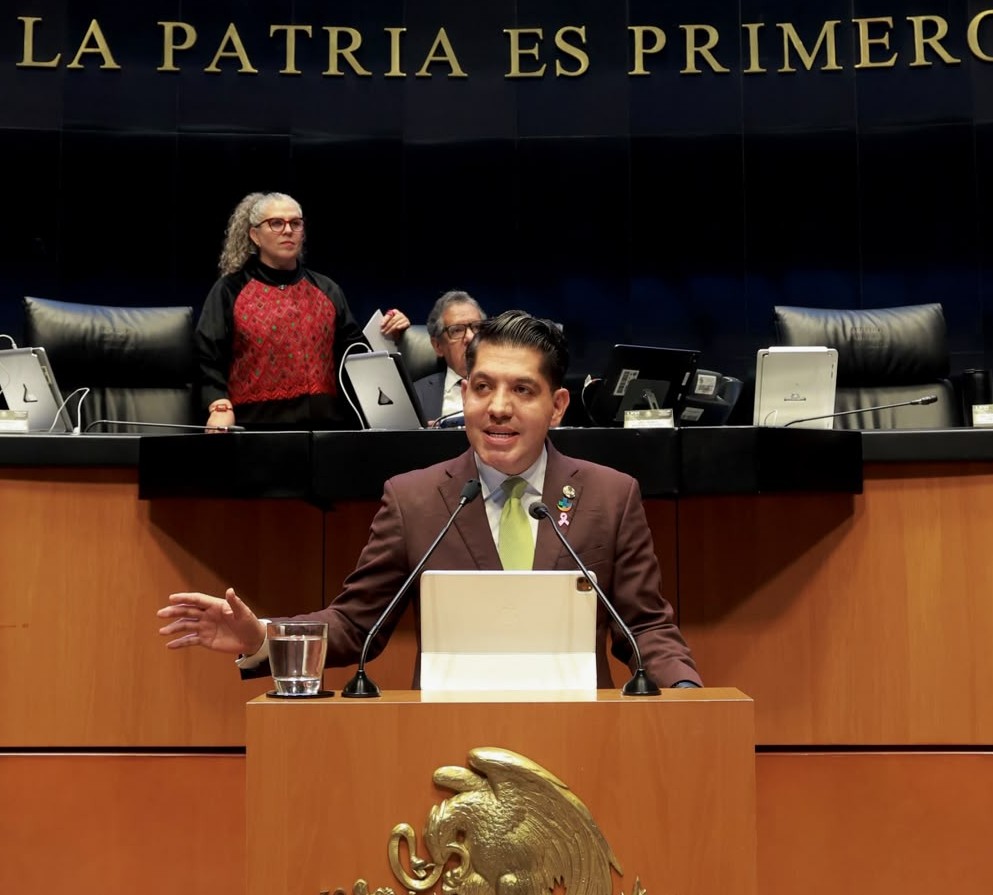
Aprueban Reserva de los Senadores Ignacio Mier y Emmanuel Reyes al Artículo 78-E de la Ley del ISR; Dará Certeza a la Industria Automotriz y al Sector de Gasolinas y Diésel
=La Suprema Corte de Justicia de la Nación ha establecido que el legislador tiene la obligación de crear categorías de contribuyentes cuando éstas se sustenten en bases objetivas y razonables
=La reserva no elimina obligaciones fiscales, no reduce las facultades de fiscalización ni crea una exención del ISR
=Al haberse modificado, la minuta fue devuelta a la Cámara de Diputados para los efectos constitucionales correspondientes
Redacción Diario Digital
Ciudad de México, 28 de octubre de 2026. En el marco de la discusión del Paquete Económico para el Ejercicio Fiscal 2027, la Cámara de Senadores aprobó, con modificaciones, el proyecto que reforma diversas disposiciones de la Ley del Impuesto sobre la Renta (ISR), cuyo propósito es combatir la evasión y la elusión fiscal, así como evitar el uso de mecanismos que disminuyan artificialmente el pago de impuestos. El dictamen fue aprobado en lo general con 78 votos a favor y 34 en contra.
Durante la discusión en lo particular, el Pleno aceptó la reserva al artículo 78-E suscrita por el senador Ignacio Mier Velazco, coordinador del Grupo Parlamentario de Morena, y por el senador Emmanuel Reyes Carmona, presidente de la Comisión de Economía, quien la presentó en tribuna. La reserva y los artículos reservados se aprobaron con 77 votos a favor y 34 en contra.
El artículo 78-E forma parte del nuevo Capítulo X de la Ley del ISR, que establece un mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales para evitar la erosión de la base gravable.
La reserva incorpora dos supuestos al catálogo de excepciones que el propio artículo ya contemplaba, en atención a las características particulares de tributación de los sujetos que comprende.
En primer término, modifica la fracción III, que ya exceptuaba a las empresas que llevan a cabo operaciones de maquila, para incluir a aquellas que operan al amparo de una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos, conforme al artículo 121, fracción IV, de la Ley Aduanera. La excepción no comprende los ingresos por la enajenación de mercancías en territorio nacional, que permanecen sujetos al mecanismo de control.
En segundo término, adiciona una fracción IX para exceptuar a quienes realicen la actividad de expendio al público, distribución o comercialización de gasolinas y diésel, siempre que cuenten con el permiso a que se refiere el artículo 76, fracción II, inciso b), de la Ley del Sector Hidrocarburos.
Al presentar la reserva, el senador Reyes Carmona sostuvo que una política fiscal eficaz debe combatir con firmeza la evasión y las prácticas abusivas, pero también reconocer cuándo existen actividades que, por su naturaleza, regulación y estructura de costos, requieren un tratamiento diferenciado, ya que la equidad tributaria no obliga a tratar de la misma manera a actividades económicamente distintas.
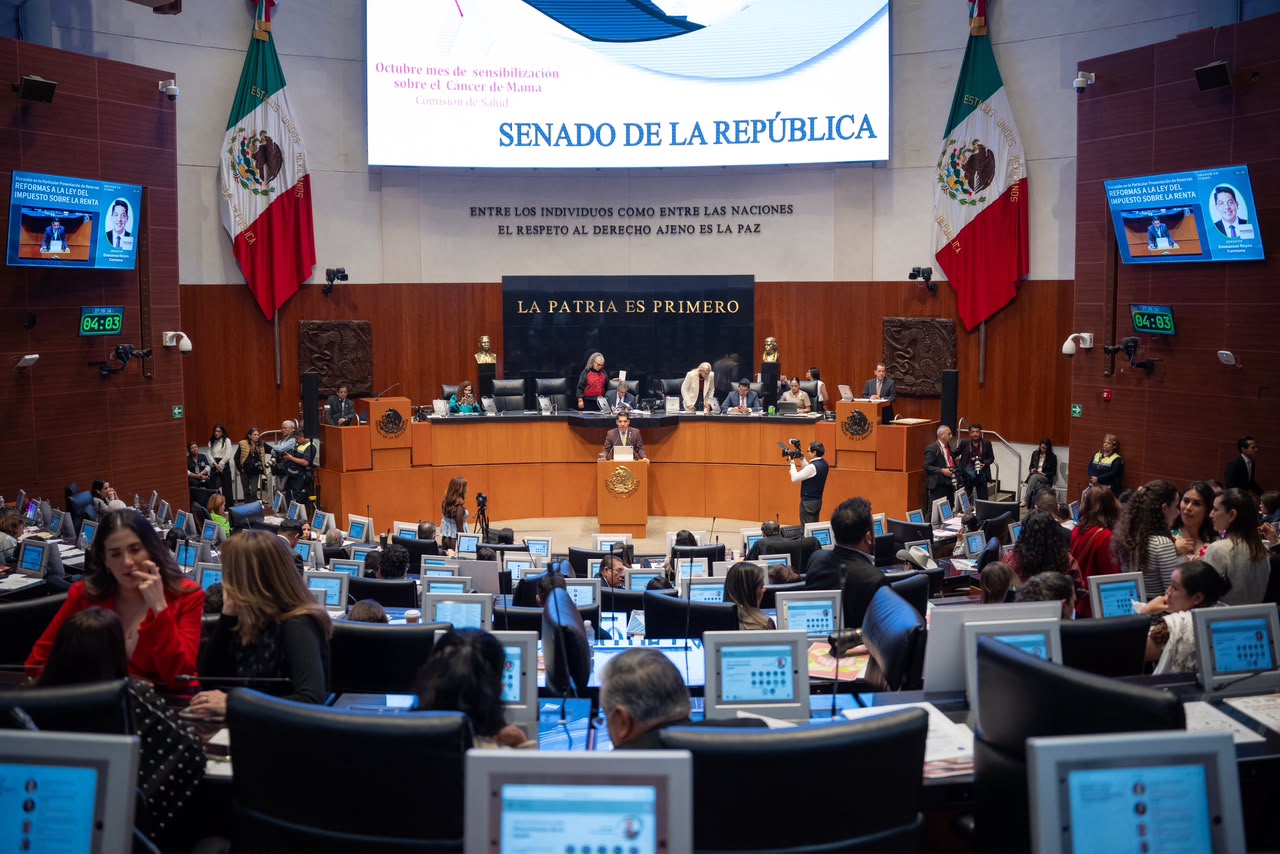 Durante la sesión del Senado de la República.
Este planteamiento descansa en la jurisprudencia del Pleno de la Suprema Corte de Justicia de la Nación (SCJN) sobre el principio de equidad tributaria, y en que las legisladoras y legisladores pueden establecer categorías diferenciadas cuando descansen en bases objetivas y razonables, además de que respondan a finalidades legítimas de carácter económico, social o de política fiscal.
Respecto de la industria automotriz terminal, el senador explicó que las empresas que operan bajo depósito fiscal están sujetas a un régimen aduanero especializado, con autorizaciones, controles y obligaciones específicas, y guardan una similitud material con las maquiladoras ya exceptuadas.
Recordó que este sector representa cerca del cuatro por ciento del Producto Interno Bruto y alrededor de una quinta parte del PIB manufacturero, y que la medida es congruente con las acciones anunciadas por la Secretaría de Economía el 16 de octubre de 2026 para preservar capacidades productivas y empleos y favorecer la relocalización de líneas de producción hacia México.
Sobre el sector de gasolinas y diésel, señaló que se trata de una actividad altamente regulada, con costos de adquisición elevados en relación con sus ingresos, y que la reserva guarda congruencia con la Estrategia Nacional para Estabilizar el Precio de la Gasolina Regular y el Diésel, renovada en agosto de 2026.
Precisó que en el país operan más de 13 mil estaciones de servicio, muchas de ellas pequeñas y medianas empresas familiares.
El Senador Reyes Carmona, destacó: “La reserva que propongo no elimina obligaciones fiscales, no reduce la fiscalización ni crea una exención del ISR. Busca que el mecanismo antiabuso opere donde realmente existe el riesgo que pretende corregir, sin generar distorsiones sobre sectores estratégicos y altamente regulados”
Una vez aprobado en lo general y en lo particular, el proyecto fue devuelto a la Cámara de Diputados, con la modificación aceptada por el Pleno del Senado, para los efectos del artículo 72, apartado E, de la Constitución Política de los Estados Unidos Mexicanos.